Spot Bitcoin ETF'leri Piyasayı Nasıl Değiştirdi?
Ocak 2024'teki onay Bitcoin'e erişimi nasıl değiştirdi? ETF mekanizmasını, akımları ve açık soruları ele alıyoruz.
Finanspara Editör5 dk okuma
- ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), 10 Ocak 2024'te spot Bitcoin ETF'lerini onayladı; fonlar 11 Ocak 2024'te işlem görmeye başladı.
- Spot ETF, gerçek Bitcoin tutar ve hisseleri borsada işlem görür; yatırımcı kripto cüzdanı olmadan aracı kurum hesabından Bitcoin'e fiyat maruziyeti alır.
- Oluşturma-itfa mekanizması ETF fiyatını net aktif değerine yakın tutar ve ETF talebini doğrudan spot piyasaya taşır.
- ETF akımları artık Bitcoin fiyatını etkileyen izlenebilir bir veri hâline geldi; ancak bu kanal her iki yönde de çalışır.
Bitcoin'in on beş yıllık tarihindeki en önemli kurumsal dönüm noktalarından biri, ABD'de spot Bitcoin borsa yatırım fonlarının onaylanmasıydı. Yıllarca reddedilen başvuruların ardından gelen onay, Bitcoin'i emeklilik hesaplarından varlık yönetim platformlarına kadar geleneksel finans altyapısına bağladı. Bu yazıda ETF'lerin teknik işleyişini, piyasaya etkilerini ve hâlâ cevap bekleyen soruları ele alıyoruz.
Kısa zaman çizelgesi
| Tarih | Gelişme |
|---|---|
| Ekim 2021 | ABD'de vadeli işlem sözleşmelerine dayalı ilk Bitcoin ETF'i işlem görmeye başladı. |
| Ağustos 2023 | ABD'de bir federal temyiz mahkemesi, Grayscale'in spot ETF başvurusunun reddine ilişkin SEC kararını yeniden değerlendirilmek üzere bozdu. |
| 10 Ocak 2024 | SEC, aralarında mevcut bir tröstün ETF'e dönüşümünün de bulunduğu on bir spot Bitcoin ETF'inin borsada işlem görmesine onay verdi. |
| 11 Ocak 2024 | Fonlar ABD borsalarında işlem görmeye başladı. |
| Mart 2024 | Bitcoin, Nisan 2024 halving'inden önce yeni bir rekor seviyeye ulaştı; daha önceki döngülerde rekorlar halving'den sonra gelmişti. |
| Temmuz 2024 | ABD'de spot Ether ETF'leri işlem görmeye başladı. |
Spot ETF nasıl çalışır?
Bir spot Bitcoin ETF'i, yatırımcılardan topladığı parayla gerçek Bitcoin satın alır ve bunu bir saklayıcı kuruluşta muhafaza eder. Fonun hisseleri borsada hisse senedi gibi alınıp satılır. Fon hissesinin değeri, fonun tuttuğu Bitcoin miktarı ile Bitcoin fiyatının çarpımından giderlerin düşülmesiyle bulunur.
Net aktif değeri (hisse başı) = (Fondaki BTC × BTC fiyatı − Yükümlülükler) ÷ Hisse sayısı
Oluşturma ve itfa
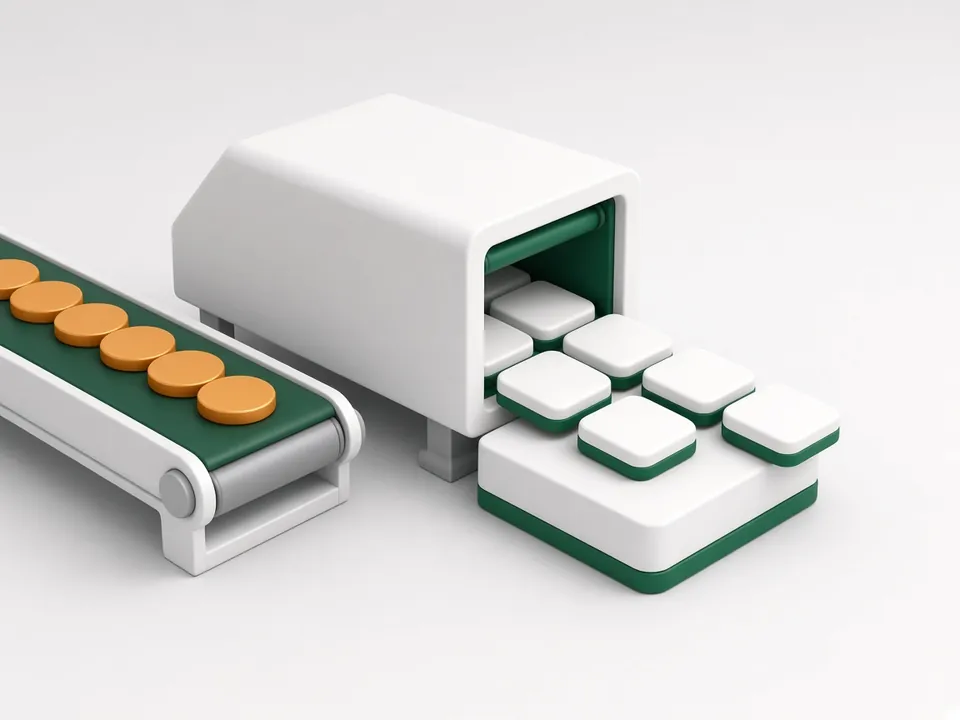
ETF'lerin kilit unsuru "yetkili katılımcı" denen büyük aracı kurumlardır. Borsada ETF hissesine talep artıp fiyat net aktif değerin üzerine çıktığında yetkili katılımcı fona nakit (veya izin verilen durumlarda Bitcoin) teslim ederek yeni hisse oluşturur; fon da bu parayla Bitcoin satın alır. Talep azaldığında süreç tersine işler: hisseler itfa edilir, fon Bitcoin satar. Bu arbitraj, ETF fiyatını net aktif değerine yakın tutar ve ETF'e giren her doları spot piyasada bir alım talebine dönüştürür.
Eski tröst modeli ile fark
ETF öncesinde ABD'deki en büyük Bitcoin yatırım aracı, hisseleri tezgâh üstü piyasada işlem gören ve itfa mekanizması bulunmayan bir tröst yapısıydı. İtfa olmadığı için hisse fiyatı uzun süre net aktif değerden belirgin şekilde farklı işlem gördü; önce yüksek primle, 2022'de ise derin bir iskontoyla. ETF'e dönüşüm bu iskontoyu kapattı. Aynı zamanda bu fonun yönetim ücretinin yeni rakiplerin birkaç katı olması, 2024'ün ilk aylarında bu fondan diğer ETF'lere büyük para çıkışına yol açtı.
Ücretin uzun vadeli etkisi: Varsayımsal hesap
Kalan değer = Başlangıç × (1 − Yıllık gider oranı)Yıl
| Yıllık gider oranı | 10 yıl sonra kalan değer | Kayıp |
|---|---|---|
| %0,25 | ≈ 9.753 $ | ≈ 247 $ |
| %0,80 | ≈ 9.228 $ | ≈ 772 $ |
| %1,50 | ≈ 8.597 $ | ≈ 1.403 $ |
Bitcoin fiyatı değişmese bile giderler fonun hisse başına düşen Bitcoin miktarını yavaş yavaş azaltır. Uzun vadeli yatırımcı için gider oranı farkı önemli bir maliyet kalemidir.
Piyasaya etkileri
1. Yeni talep kanalı
Spot ETF'ler, daha önce kripto borsalarında hesap açmak istemeyen ya da açamayan geniş bir yatırımcı kitlesine kapı açtı: varlık yöneticileri, danışmanlar, emeklilik planları. ETF akımları günlük olarak yayımlandığı için piyasa katılımcıları bunları bir talep göstergesi olarak izlemeye başladı.
2. Akımlar ve yeni arz karşılaştırması
Aynı hesap ters yönde de geçerlidir: güçlü çıkış günlerinde fonlar Bitcoin satar ve fiyat üzerinde baskı oluşur. ETF kanalı, fiyat hareketlerini hem yukarı hem aşağı yönde büyütebilir.
3. Fiyat keşfinin yer değiştirmesi
ABD borsalarının işlem saatleri, Bitcoin'in gün içi hareketlerinde daha belirgin hâle geldi. Kripto piyasası 7/24 açıkken ETF'ler yalnızca borsa saatlerinde işlem görür; bu da hafta sonu ve gece hareketleriyle borsa açılışı arasında fiyat boşlukları yaratabilir.
4. Arbitraj ve baz işlemleri
Bazı kurumsal yatırımcılar ETF hissesi alıp aynı anda Chicago Ticaret Borsası'nda (CME) vadeli Bitcoin sözleşmesi satarak, vadeli fiyat ile spot fiyat arasındaki farktan (baz) getiri elde etmeye çalıştı. Bu tür işlemlerde ETF'e giren paranın bir kısmı yön beklentisi taşımaz; dolayısıyla akım verilerini yorumlarken tüm girişlerin "Bitcoin yükselecek" beklentisi olmadığını hatırlamak gerekir.
Yıllık baz getirisi ≈ (Vadeli fiyat ÷ Spot fiyat − 1) × (365 ÷ Vadeye kalan gün)
Eleştiriler ve açık sorular
- Yoğunlaşma: Fonların Bitcoin'leri az sayıda saklayıcı kuruluşta toplanıyor; bu, Bitcoin'in merkeziyetsizlik felsefesiyle gerilim yaratır.
- Kendi anahtarına sahip olmama: ETF yatırımcısı Bitcoin'in kendisine değil, fon hissesine sahiptir; Bitcoin'i bir cüzdana çekemez.
- Korelasyon artışı: Geleneksel portföylere girdikçe Bitcoin'in hisse piyasalarıyla birlikte hareket etme eğilimi güçlenebilir. Bu konuyu Bitcoin dijital altın mı yazımızda tartıştık.
- Makro duyarlılık: Kurumsal akımlar faiz ve likidite koşullarına bağlı olduğundan, küresel likidite döngüsünün etkisi artabilir.
Türkiye'deki yatırımcı için not
ABD'de işlem gören ETF'lere yurt dışı işlem hesabı olan aracı kurumlar aracılığıyla erişilebilir; bu durumda kur riski, vergi ve ücretler ayrıca değerlendirilmelidir. ETF fiyatları dolar cinsindendir; TL bazındaki getiri, dolar kuru hareketlerini de içerir. Bitcoin'in güncel fiyatını Bitcoin fiyatı, teknik görünümünü ise teknik analiz sayfasından izleyebilirsiniz.
Sonuç
Spot Bitcoin ETF'leri, Bitcoin'e erişimi kolaylaştırarak talebin yapısını değiştirdi ve fiyat oluşumuna izlenebilir yeni bir veri, günlük fon akımlarını ekledi. Bu gelişme Bitcoin'i geleneksel finansa daha sıkı bağladı; bunun hem güçlenen talep gibi olumlu hem de artan makro duyarlılık gibi tartışmalı sonuçları var. ETF'ler Bitcoin'in risklerini ortadan kaldırmadı, yalnızca o risklere erişimi kolaylaştırdı.
Bu yazı genel bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Örneklerdeki akım, fiyat ve ücret değerleri varsayımsaldır.
Güncel Bitcoin fiyatı→